RU


 20-10-2026
 admin
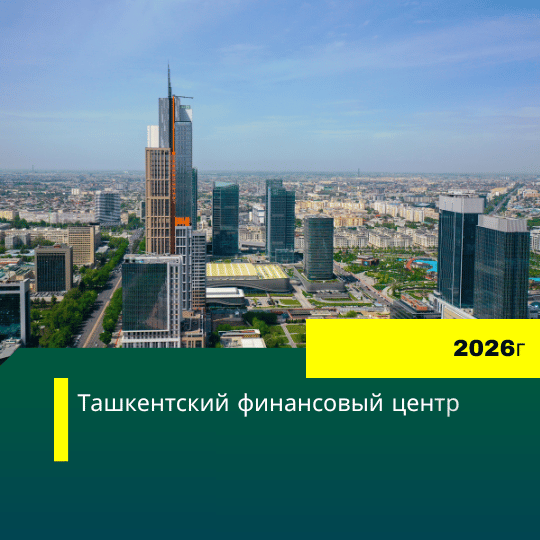
На основании Конституционного закона №ЗРУ-1158 «О Ташкентском международном финансовом центре» от 13.07.2026г в Узбекистане создаётся Ташкентский международный финансовый центр.
Что такое Ташкентский международный финансовый центр?
Ташкентский международный финансовый центр (ТМФЦ) — это территория со специальным правовым режимом, предназначенная для развития финансового сектора и привлечения отечественных и иностранных инвестиций.
На территории центра будут действовать отдельные правила регулирования бизнеса, в том числе в вопросах регистрации компаний, финансовой деятельности, налогообложения и разрешения споров.
Особенность центра – это возможность применения норм общего права Англии и Уэльса в предусмотренных законом случаях. Также создаётся Ташкентский международный коммерческий суд.
Таким образом, финансовый центр призван создать условия для работы международных финансовых организаций, инвесторов и компаний, оказывающих профессиональные услуги.
Какие компании смогут стать участниками финансового центра?
В соответствии со статьями 5 и 7 Закона участниками центра смогут стать юридические лица, созданные как в Узбекистане, так и за рубежом, при условии соответствия установленным требованиям.
Закон предусматривает несколько направлений деятельности.
Финансовые и инвестиционные услуги:
- банковская деятельность и кредитование;
- инвестиционная деятельность и управление активами;
- страхование и перестрахование;
- брокерские и платёжные услуги;
- исламское финансирование;
- деятельность инвестиционных фондов;
- операции с ценными бумагами и цифровыми активами.
Профессиональные и корпоративные услуги:
- бухгалтерские и аудиторские услуги;
- налоговое и юридическое консультирование;
- управленческий консалтинг;
- разработка программного обеспечения и финансовых технологий;
- создание и сопровождение компаний;
- корпоративное управление;
- оценочные услуги.
Также предусмотрено создание холдинговых компаний, специальных проектных компаний (SPV), фондов, трастов и представительств.
Кроме того, на территории центра может быть разрешена деятельность организаций, обеспечивающих его инфраструктуру: гостиниц, предприятий общественного питания, образовательных и других учреждений.
Важно: включение вида деятельности в закон не означает автоматического права на регистрацию или получение налоговых льгот. Требования к участникам, порядок регистрации и лицензирования будут определяться отдельными решениями финансового центра.
Какие налоговые льготы предусмотрены?
Статья 18 закона устанавливает специальный налоговый режим, предусматривающий ряд льгот, в том числе на период до 1 января 2076 года.
Налог на прибыль и социальный налог
Квалифицированные участники финансового центра освобождаются от налога на прибыль и социального налога в отношении доходов от финансовых услуг при соблюдении установленных условий.
Для получения статуса квалифицированного участника необходимо:
- иметь достаточное экономическое присутствие на территории центра;
- получать соответствующие доходы от финансовых услуг, оказываемых в центре или экспортируемых из него;
- соответствовать дополнительным требованиям финансового центра.
Также предусмотрено освобождение от налога на прибыль и социального налога в отношении доходов от дополнительных услуг, оказанных на территории центра, при соблюдении установленных условий.
Налог на добавленную стоимость
Услуги и деятельность участников финансового центра, осуществляемые в соответствии с законом, освобождаются от НДС.
Налог на имущество и земельный налог
Недвижимость на территории центра, принадлежащая его органам или участникам либо находящаяся в их пользовании, освобождается от налога на имущество и земельного налога.
Налог на доходы физических лиц
Для работников финансового центра, не являющихся налоговыми резидентами Узбекистана, предусмотрено освобождение от НДФЛ по доходам от работы в центре до 1 января 2076 года.
При этом для работников-налоговых резидентов Узбекистана предусмотрен отдельный порядок налогообложения.
Льготы для инвесторов
До 1 января 2076 года предусмотрено освобождение от соответствующих налогов отдельных инвестиционных доходов, в том числе:
- доходов от продажи ценных бумаг, включённых в официальный список биржи центра;
- доходов от продажи акций или долей участников центра;
- дивидендов по акциям или долям участников центра;
- дивидендов и процентов по ценным бумагам, включённым в официальный список биржи, при соблюдении установленных условий.
Льготы применяются с учётом требований закона и решений финансового центра.
Какие ограничения предусмотрены для налоговых льгот?
Налоговые преимущества финансового центра не распространяются автоматически на все доходы и всех участников.
Статьёй 19 предусмотрены ограничения для компаний, входящих в крупные международные группы. Речь идёт о группах предприятий с консолидированным годовым доходом от 750 миллионов евро, достигнутым не менее чем в двух из четырёх предшествующих финансовых лет. Для таких участников предусмотрено применение специального минимального налогообложения.
Кроме того, участники, не отвечающие требованиям для применения льгот, подлежат налогообложению в порядке, предусмотренном законом.
Какие ещё преимущества предусмотрены для участников?
Помимо налоговых льгот, закон предусматривает дополнительные возможности.
Валютные операции
Денежные обязательства участников могут выражаться и исполняться в иностранной валюте. Также предусмотрено специальное регулирование валютных операций, в том числе упрощение отдельных требований.
Привлечение иностранных специалистов
Участники смогут привлекать квалифицированных иностранных работников без получения подтверждения права на трудовую деятельность в Узбекистане. При этом будут действовать специальные квалификационные требования и правила.
Разрешение споров
Коммерческие споры, относящиеся к юрисдикции центра, смогут рассматриваться Ташкентским международным коммерческим судом.
Защита инвестиций
Закон устанавливает дополнительные гарантии защиты имущества, активов и прав участников финансового центра с предусмотренными законом исключениями.
Автор статьи Евгения Сон,
сертифицированный аудитор,
руководитель бухгалтерской компании Yaran Consulting